TT14 xác định các tầng vốn và điều kiện ghi nhận tương ứng tại Điều 6, Phụ lục I. Một công cụ được giới thiệu là để “tăng vốn” phải được đọc từ điều khoản pháp lý và cách ghi nhận; tên sản phẩm không quyết định nó bổ sung tầng vốn nào.
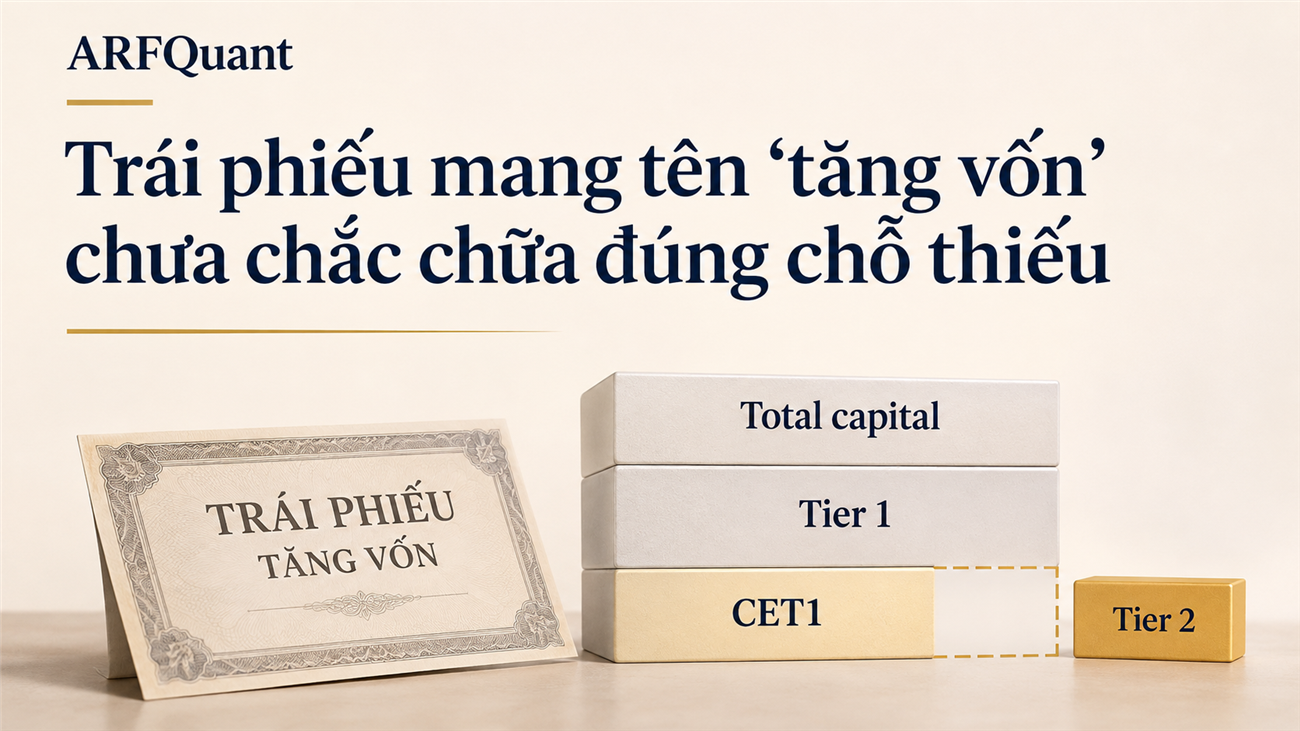
Đặt một tình huống giả định: ngân hàng dự kiến phát hành công cụ đủ điều kiện ở vốn cấp 2, trong khi áp lực tăng trưởng đang làm khoảng dư vốn lõi cấp 1 thu hẹp. Giao dịch có thể cải thiện vốn tổng thể, nhưng không tự làm tử số vốn lõi tăng lên. Nếu mục tiêu dự án chỉ ghi “nâng CAR”, sự lệch pha này dễ chỉ được phát hiện sau khi phương án đã đi khá xa.
Khó khăn còn nằm ở thời gian. Chi phí của công cụ được tính cho cả kỳ, trong khi giá trị được ghi nhận cho mục đích vốn phải theo các điều kiện và điều chỉnh của văn bản. Không thể lấy toàn bộ số tiền huy động rồi giả định mức đóng góp vốn giữ nguyên đến ngày đáo hạn.
Trước quyết định phát hành, nhóm dự án cần trình rõ ba kết quả: tác động đến từng tỷ lệ vốn, giá trị đủ điều kiện theo thời gian và chi phí tài trợ thực tế. Nếu công cụ có các điều khoản ảnh hưởng điều kiện ghi nhận, cần kết luận pháp lý cụ thể, không chỉ mô tả bằng tên thương mại hoặc thông lệ của giao dịch trước.
Một mô hình dự kiến cũng cần thử trường hợp phát hành chậm, huy động thấp hơn kế hoạch hoặc danh mục tài sản tăng nhanh hơn dự tính. Khoảng dư được bổ sung vào thời điểm nào có thể quan trọng không kém tổng số tiền. Ngân hàng không thể dùng số vốn dự kiến sẽ có trong tương lai để giải thích trạng thái hiện tại.
Trong thảo luận với ban điều hành, nên bắt đầu từ loại thiếu hụt thay vì từ công cụ đang dễ bán. Cần bổ sung vốn lõi, vốn cấp 1 hay vốn tổng thể? Áp lực đến từ tăng tài sản, giảm chất lượng vốn hay thay đổi phương pháp tính? Sau khi trả lời mới so sánh các lựa chọn giữ lại lợi nhuận, phát hành phù hợp hoặc điều chỉnh cơ cấu tài sản theo thẩm quyền và quy định liên quan.
Phối hợp giữa pháp chế, tài chính, nguồn vốn và quản trị rủi ro nên diễn ra từ giai đoạn thiết kế. Nếu bộ phận tính vốn chỉ nhận hợp đồng đã chốt, họ có thể phát hiện hạn chế nhưng khó sửa giao dịch với cùng chi phí và tiến độ.
Huy động thành công là một kết quả thị trường. Cải thiện đúng năng lực vốn cần thiết là một kết quả quản trị khác, và ngân hàng phải kiểm chứng cả hai trước khi coi phương án đã giải quyết xong vấn đề.
Căn cứ pháp lý
Thông tư 14/2025/TT-NHNN: Điều 6; Phụ lục I.
Nguồn: Văn bản chính thức trên Cổng thông tin Chính phủ/Công báo.
TT14 có hiệu lực từ 15/09/2025; chế độ và thời điểm áp dụng phải đối chiếu Điều 7, Điều 82 cùng trường hợp cụ thể. Các tình huống và số liệu minh họa trong bài là giả định, không mô tả ngân hàng cụ thể. Phương án vận hành là phân tích của ARFQuant, cần phân biệt với nghĩa vụ pháp lý. Đối chiếu nội dung văn bản ngày 20/10/2026; kiểm tra thay đổi liên quan trước ngày đăng.